トレーラーハウスの固定資産税はかからない?かかる条件と税金・減価償却を解説 愛知県名古屋市でユニット式トレーラーハウスは函屋
コラム
- 愛知県名古屋市でユニット式トレーラーハウスは函屋
- コラム一覧
- トレーラーハウスの固定資産税はかからない?かかる条件と税金・減価償却を解説
トレーラーハウスの固定資産税はかからない?かかる条件と税金・減価償却を解説
2026.11.20
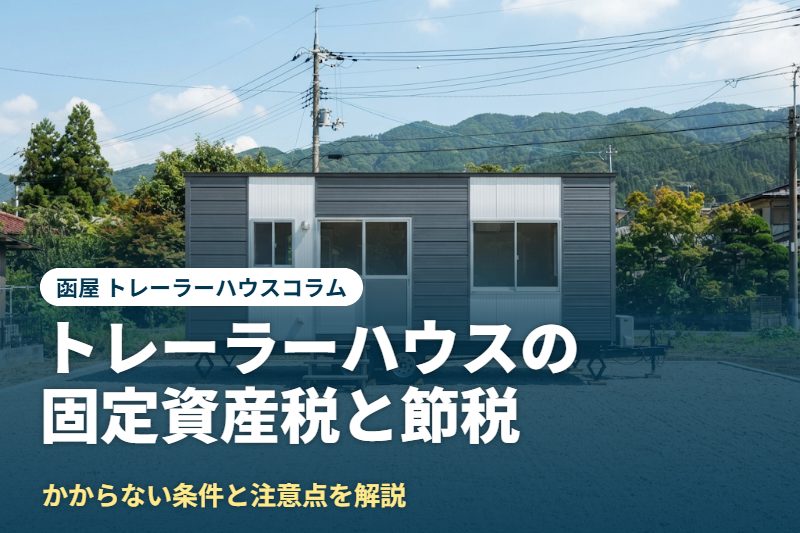
「トレーラーハウスには固定資産税がかからない」と聞いて、購入を考え始めた方も多いのではないでしょうか。たしかに、トレーラーハウスは建物ではなく「車両」として扱える点が大きな魅力です。ただし、どんな置き方でも税金がかからないわけではありません。設置の仕方しだいでは「家屋」と判断され、固定資産税の対象になる場合があります。
この記事では、トレーラーハウスに固定資産税がかからない理由と条件、かかってしまうケース、自動車税などのほかの税金、事業で使う場合の減価償却(耐用年数)まで、国税庁や総務省、自治体の公開資料をもとにわかりやすく解説します。
目次
- 1. 結論 トレーラーハウスは車両として設置すれば固定資産税がかからない
- 2. トレーラーハウスに固定資産税がかからない理由
- 2-1. 固定資産税がかかる「家屋」の3つの要件
- 2-2. 建築基準法でも「随時かつ任意に移動できる」ものは建築物ではない
- 3. トレーラーハウスで固定資産税をかからないようにする条件
- 3-1. 随時かつ任意に移動できる状態で設置する
- 3-2. 電気・水道などは工具なしで外せる接続にする
- 3-3. ナンバー・車検証を取得できる車両であること
- 4. トレーラーハウスに固定資産税がかかってしまうケース
- 5. トレーラーハウスの固定資産税以外にかかる税金
- 5-1. 自動車税(種別割)
- 5-2. 車検時の費用
- 5-3. 土地の固定資産税
- 5-4. 事業用なら償却資産の申告に注意
- 5-5. 不動産取得税
- 6. 事業用トレーラーハウスは減価償却で節税しやすい
- 6-1. トレーラーハウスの耐用年数
- 6-2. 建物と比べた耐用年数の違い
- 7. 建物とトレーラーハウスの税金の違い
- 8. トレーラーハウスの固定資産税に関するよくある質問
- 8-1. Q. 住居として使っても固定資産税はかかりませんか?
- 8-2. Q. 設置した後に、役所から家屋と判断されることはありますか?
- 8-3. Q. 中古のトレーラーハウスでも同じですか?
- 8-4. Q. 減価償却の耐用年数4年は、個人事業主でも使えますか?
- 8-5. Q. 税金のことはどこに相談すればよいですか?
- 9. まとめ
結論 トレーラーハウスは車両として設置すれば固定資産税がかからない
先に結論をお伝えすると、トレーラーハウスは「随時かつ任意に移動できる車両」として設置すれば、固定資産税(家屋)はかからないのが一般的です。固定資産税は土地・家屋・償却資産にかかる税金で、車両として扱われるトレーラーハウスは「家屋」に当たらないためです。
ただし、これは「条件を満たしていれば」という前提つきです。次のような点に注意が必要です。
- 基礎に固定したり、配管・配線を固定したりすると、建築物や家屋と判断される場合がある
- トレーラーハウス本体に固定資産税がかからなくても、設置する土地の固定資産税はかかる
- 車両として登録する以上、自動車税などの車両の税金はかかる
- 最終的な判断は、建築基準法なら特定行政庁(自治体の建築指導担当)、固定資産税なら市区町村が行う
つまり「税金がまったくかからない」のではなく、「建物にかかる税金の代わりに、車両としての税金がかかる」と考えるのが正確です。ここからは、その理由と条件をくわしく見ていきます。
トレーラーハウスに固定資産税がかからない理由
固定資産税がかからない理由を理解するには、「固定資産税がかかる家屋とは何か」を知っておくことが近道です。
固定資産税がかかる「家屋」の3つの要件
総務省の資料や各自治体の案内では、固定資産税の対象となる家屋かどうかを、次の3つの観点で判断するとしています。
| 要件 | 内容 |
|---|---|
| 外気分断性 | 屋根があり、三方以上が壁で囲まれているなど、風雨から人や物を守れる |
| 土地への定着性 | 基礎工事などで土地に固着しており、その状態で継続して使われる |
| 用途性 | 居住・作業・貯蔵など、目的とする用途に使える空間になっている |
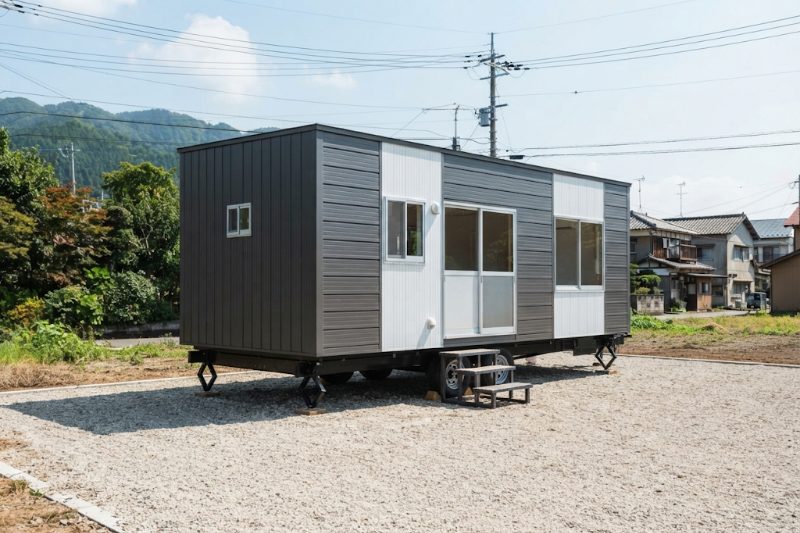
トレーラーハウスは屋根も壁もあり、住まいや事務所として使えるので、外気分断性と用途性は満たしています。ポイントになるのは「土地への定着性」です。タイヤの付いたシャーシ(車台)に載っていて、いつでも動かせる状態であれば、土地に定着しているとはいえないため、家屋に当たらないと考えられます。
実際に、柏市の案内では、四隅にコンクリートブロックを置いて載せただけの物置などは課税対象外とされています。反対に、自分で建てたプレハブ物置でも3つの要件を満たせば、登記の有無にかかわらず課税対象になると説明されています。「土地に固定されているかどうか」がそれだけ重要だということです。
建築基準法でも「随時かつ任意に移動できる」ものは建築物ではない
建築基準法の扱いについては、旧建設省(現在の国土交通省)が平成9年に出した通知「トレーラーハウスの建築基準法上の取扱いについて」があります。この通知では、トレーラーハウスが建築物に当たるかどうかは、規模や形態、設置状況などから判断するとしたうえで、「随時かつ任意に移動できるもの」は建築物に該当しないものとして取り扱うとしています。
建築物でなければ、建築確認申請や基礎工事が不要になり、固定資産税の家屋としての課税も受けないのが一般的です。トレーラーハウスが「市街化調整区域にも置ける」「短納期で設置できる」といわれるのは、この考え方が土台になっています。トレーラーハウスの基本的な仕組みやメリット・デメリットは、トレーラーハウスとは?メリット・デメリットを解説でもまとめています。
トレーラーハウスで固定資産税をかからないようにする条件
では、具体的にどんな状態なら「随時かつ任意に移動できる」と認められるのでしょうか。前述の平成9年の通知では、判断のポイントとして次のような点が挙げられています。
- 給排水・ガス・電気の供給や、冷暖房設備・電話などが、固定された配管・配線によるものかどうか
- 移動の支障となる階段、ポーチ、ベランダなどが設けられているかどうか
これに加えて、自治体によっては独自の判断基準を設けている場合があります。ここでは押さえておきたい3つの条件を紹介します。
随時かつ任意に移動できる状態で設置する
まず大前提は、いつでも移動できる状態を保つことです。タイヤを外したり、シャーシを土台に埋め込んだりすると、移動できる状態とはいえなくなります。設置場所には、車両が出入りできる進入路を確保しておくことも大切です。
また、移動の妨げになるものを周りに固定しないことも重要です。階段やウッドデッキ、スロープを付ける場合は、地面や本体に固定せず、取り外しや移動ができる置き型にしておくのが基本です。
電気・水道などは工具なしで外せる接続にする
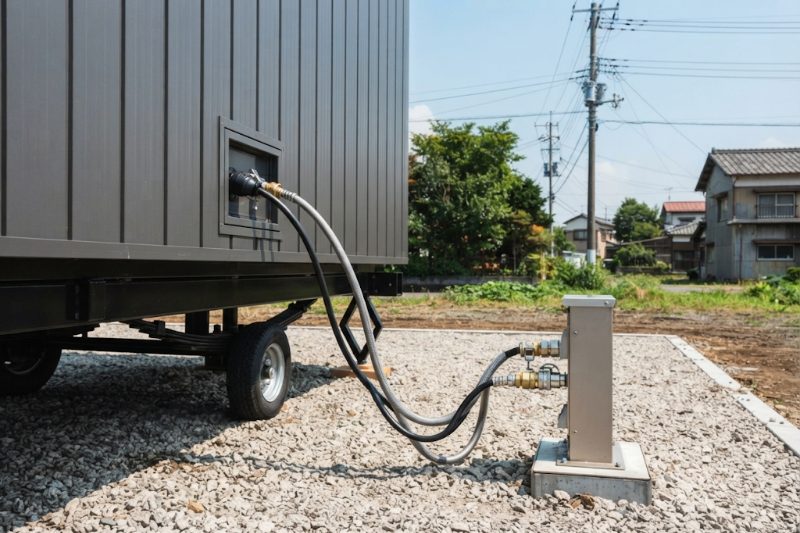
トレーラーハウスでも、電気や上下水道をつないで快適に暮らしたり、仕事をしたりできます。ただし、配管や配線が固定されていると、移動できない状態と判断される場合があります。そのため、ライフラインは工具を使わずに着脱できる方式で接続しておくのが一般的です。
函屋のトレーラーハウスでは、電気・上下水道を工具不要のワンタッチ脱着で接続できるようにしています。ガスはプロパンガスを使うため、都市ガスの配管工事も必要ありません。
ナンバー・車検証を取得できる車両であること
「随時かつ任意に移動できる」と言うためには、公道を走れる車両であることも大切です。たとえば神奈川県建築行政連絡協議会の基準では、自動車登録を受けてナンバープレートを表示していること、有効な自動車検査証(車検証)を受けていること、自賠責保険に加入していることなどを要件として挙げています。仮ナンバー(臨時運行許可)だけでは要件を満たさないとも明記されています。
函屋のユニット式トレーラーハウスは、国土交通省に構造・耐久性を認められた自社開発のオリジナルシャーシを使い、全車両にナンバープレートと車検証が付いています。函屋の製品の特徴は函屋の特徴のページでくわしくご紹介しています。
なお、どこまでを要件とするかは自治体によって異なる場合があります。設置場所が決まったら、事前に市区町村の建築指導課や資産税課に確認しておくと安心です。
トレーラーハウスに固定資産税がかかってしまうケース
「トレーラーハウスだから大丈夫」と思っていても、設置の仕方によっては建築物・家屋と判断され、固定資産税の対象になる場合があります。よくあるのは次のようなケースです。
| ケース | 家屋と判断されやすい理由 |
|---|---|
| 基礎やブロックに固定した | 土地への定着性があると判断されやすい |
| タイヤ・シャーシを外して地面に置いた | 移動できる状態ではなくなる |
| ウッドデッキや階段、屋根を本体や地面に固定した | 移動の支障となる付属物がある |
| 電気・給排水を固定した配管・配線でつないだ | 工具なしで切り離せず、すぐに移動できない |
| 車検が切れたまま、ナンバーを外したまま置いている | 公道を移動できる車両といえない |
| 周囲を塀や植栽で囲み、出入口がない | 物理的に移動できない |
とくに注意したいのが、購入後に「少しずつ手を加えていく」パターンです。最初は条件を満たして置いていても、あとからウッドデッキを固定したり、増築したりすると、その時点で家屋と判断される可能性があります。手を加える前に、自治体や販売店に相談するようにしましょう。
また、家屋と判断されると、固定資産税だけでなく、建築基準法の確認申請が必要になったり、市街化調整区域では設置そのものが難しくなったりすることもあります。税金だけの問題ではない点も覚えておいてください。
トレーラーハウスの固定資産税以外にかかる税金
トレーラーハウス本体に固定資産税がかからなくても、ほかの税金がゼロになるわけではありません。かかる可能性がある主な税金を整理します。
自動車税(種別割)
ナンバーを取得したトレーラーハウスは車両なので、毎年、都道府県の自動車税(種別割)がかかります。税額は車両の区分(被けん引車、特種用途車など)や自家用・営業用の別、積載量などによって変わります。
たとえば埼玉県の税率表では、自家用の被けん引車(普通自動車・最大積載量8トン以下)は年額10,200円とされています。ただし、トレーラーハウスがどの区分で登録されるかは車両によって異なるため、実際の税額は購入先や都道府県の税事務所で確認してください。
車検時の費用
車検証付きの車両として維持するには、定期的な車検が必要です。車検の際には、自賠責保険料などの費用がかかります。自動車重量税の扱いを含め、車検時の費用も車両の区分によって変わるため、購入前に確認しておくと安心です。
土地の固定資産税
トレーラーハウスを置く土地を所有している場合、その土地には固定資産税がかかります。固定資産税の標準税率は1.4%です(自治体によって異なる場合があります)。
注意したいのが「住宅用地の特例」です。住宅が建っている土地は、小規模住宅用地(200㎡以下の部分)で課税標準が6分の1、一般住宅用地で3分の1になる特例があります。この特例は家屋(住宅)の敷地を対象とした制度のため、トレーラーハウスを家屋として扱わない場合、特例が受けられない可能性があります。住居として使う予定の方は、市区町村の資産税課に事前に確認しておきましょう。
事業用なら償却資産の申告に注意
事業で使う機械や設備などは「償却資産」として固定資産税の対象になります。ただし名古屋市の案内では、自動車税・軽自動車税の対象となる資産は償却資産の申告対象にならないとされています。そのため、ナンバー付きのトレーラーハウス本体は、自動車税の対象として扱われるのが一般的です。
一方で、屋外に設置した水道管・ガス管や、ルームエアコンなどは償却資産の申告対象として例示されています。店舗や事務所として使う場合は、トレーラーハウスの周りに設けた設備が申告対象にならないか、税理士や自治体に確認してください。
不動産取得税
不動産取得税は、土地や家屋を取得したときに都道府県がかける税金です。トレーラーハウスが家屋に当たらなければ、本体の取得に不動産取得税はかからないと考えられます。ただし、設置のために土地を購入した場合は、土地の不動産取得税がかかります。
事業用トレーラーハウスは減価償却で節税しやすい
トレーラーハウスを事務所や店舗、宿泊施設など事業で使う場合、購入費用は「減価償却」によって経費にしていきます。ここで大きなメリットになるのが耐用年数の短さです。
トレーラーハウスの耐用年数
国税庁が示す耐用年数表(減価償却資産の耐用年数等に関する省令 別表第一)では、車両及び運搬具のうち、運送事業用などの「被けん引車その他のもの」が4年、それ以外の用途の「その他のもの」のうち自走能力のないものが4年とされています。トレーラーハウスを車両として扱う場合、こうした区分にもとづき、耐用年数4年で減価償却するケースが多く見られます。
ただし、どの区分を当てはめるかは、使い方や登録の内容によって変わる可能性があります。実際の会計処理は、必ず顧問税理士や税務署に確認してください。
建物と比べた耐用年数の違い
一般的な建物で事務所を建てた場合、国税庁の耐用年数表では次のようになっています。
| 種類 | 事務所用の耐用年数 |
|---|---|
| トレーラーハウス(車両として扱う場合) | 4年が目安 |
| 金属造(骨格材の肉厚3mm以下) | 22年 |
| 木造・合成樹脂造 | 24年 |
| 金属造(骨格材の肉厚3mm超4mm以下) | 30年 |
| 金属造(骨格材の肉厚4mm超) | 38年 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 50年 |
たとえば700万円の事務所を定額法で単純に割ると、耐用年数4年なら1年あたり約175万円、木造事務所の24年なら1年あたり約29万円が経費の目安になります。同じ金額を使っても、早い時期にまとめて経費にできるため、利益が出ている年度の税負担を抑えやすくなります。
ただし、減価償却は「税金がなくなる」わけではなく、経費にするタイミングが早まるという仕組みです。また、個人が自宅として使う場合は事業の経費にはならないため、減価償却による節税は事業用に限られます。
ちなみに、函屋の事務所タイプ「事務所A(LC-O-108)」は700万円(税抜)、「事務所B(LC-O-57)」は650万円(税抜)です。本体以外にかかる運搬・設置費などを含めた費用の考え方は、トレーラーハウスの価格と費用の内訳でくわしく解説しています。
建物とトレーラーハウスの税金の違い
ここまでの内容を、一般的な建物(家屋)と、車両として設置したトレーラーハウスで比べてみましょう。
| 税金・項目 | 一般的な建物(家屋) | トレーラーハウス(車両として設置) |
|---|---|---|
| 固定資産税(家屋) | 毎年かかる | かからないのが一般的 |
| 不動産取得税(建物分) | かかる | 家屋に当たらなければかからない |
| 自動車税(種別割) | かからない | 毎年かかる(区分により異なる) |
| 車検 | なし | 定期的に必要 |
| 土地の固定資産税 | かかる(住宅用地の特例あり) | かかる(特例の適用は要確認) |
| 事務所用の耐用年数 | 木造24年、RC造50年など | 4年が目安 |
| 建築確認申請 | 原則必要 | 建築物に当たらなければ不要 |
建物の固定資産税は、建物の評価額によって決まり、建っている限り毎年かかります。一方、トレーラーハウスは自動車税や車検の費用がかかるものの、家屋にかかる固定資産税や不動産取得税がかからないのが一般的です。どちらが得になるかは、建物の規模や使い方、地域によって変わるため、長く使う前提で総額を比べてみることをおすすめします。
トレーラーハウスの固定資産税に関するよくある質問
Q. 住居として使っても固定資産税はかかりませんか?
住居として使う場合でも、随時かつ任意に移動できる状態で設置していれば、家屋として課税されないのが一般的です。ただし、判断は市区町村が行うため、事前に確認しておくと安心です。なお、函屋のトレーラーハウスには住民票を置くこともでき、郵便も受け取れます。
Q. 設置した後に、役所から家屋と判断されることはありますか?
あります。固定資産税の家屋の調査は、実際の設置状況を見て判断されます。後からウッドデッキや屋根を固定したり、タイヤを外したりすると、家屋と判断される可能性があります。設置後に手を加えるときは、事前に自治体や販売店に相談してください。
Q. 中古のトレーラーハウスでも同じですか?
税金の考え方は新品と同じで、設置の仕方しだいです。ただし、ナンバーや車検証がない中古品は、車両として扱えない場合があります。購入前に、車検証の有無や登録の状態を必ず確認しましょう。
Q. 減価償却の耐用年数4年は、個人事業主でも使えますか?
事業のために使うトレーラーハウスであれば、個人事業主でも減価償却の対象になります。ただし、区分の判断や、自宅と兼用する場合の按分などは個別の事情によって変わるため、税理士や税務署に確認してください。
Q. 税金のことはどこに相談すればよいですか?
固定資産税は市区町村の資産税課、自動車税は都道府県の税事務所、建築基準法の扱いは市区町村や都道府県の建築指導担当、減価償却などの会計処理は税理士や税務署が窓口です。函屋でも、設置予定地や使い方に合わせた設置方法をご相談いただけます。そのほかの疑問はよくある質問もご覧ください。
まとめ
トレーラーハウスは、随時かつ任意に移動できる車両として設置すれば、固定資産税(家屋)がかからないのが一般的です。ただし、基礎に固定する、配管を固定する、ウッドデッキを固定するといった置き方をすると、家屋と判断される場合があります。
また、本体に固定資産税がかからなくても、自動車税や車検の費用、土地の固定資産税はかかります。事業で使う場合は、耐用年数4年を目安に減価償却できるため、建物に比べて早く経費にしやすい点もメリットです。税金の扱いは自治体や個別の状況で変わることがあるため、自治体・税務署・税理士への事前確認を忘れないようにしましょう。
函屋では、国土交通省に構造・耐久性を認められた自社開発シャーシに、ナンバー・車検証を付けたユニット式トレーラーハウスを製造・販売しています。ライフラインのワンタッチ脱着など、車両として設置するための仕様にも対応しています。見積りや資料請求は無料で、設置予定地の現地調査も行っていますので、お気軽にご相談ください。お電話(052-618-5882、平日9:00〜19:00)でも受け付けています。