トレーラーハウスの耐用年数は4年?実際の寿命と減価償却の計算例・節税の注意点 愛知県名古屋市でユニット式トレーラーハウスは函屋
コラム
- 愛知県名古屋市でユニット式トレーラーハウスは函屋
- コラム一覧
- トレーラーハウスの耐用年数は4年?実際の寿命と減価償却の計算例・節税の注意点
トレーラーハウスの耐用年数は4年?実際の寿命と減価償却の計算例・節税の注意点
2026.11.20
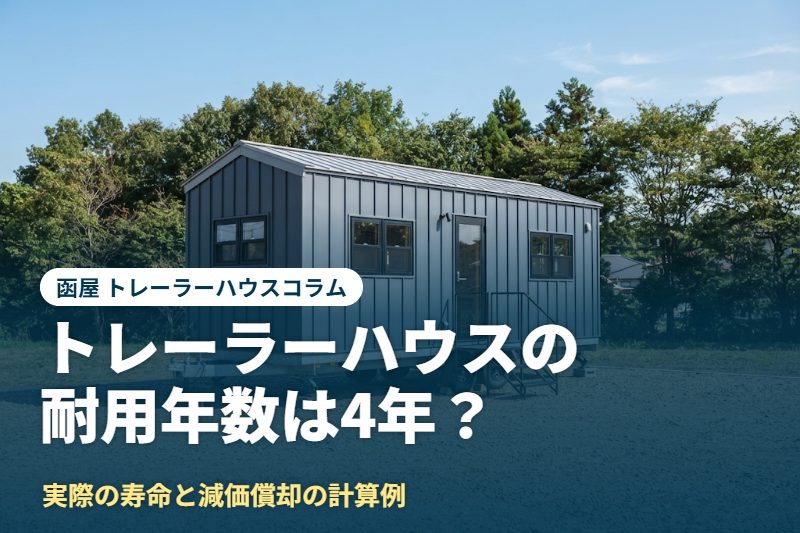
トレーラーハウスについて調べていると、「耐用年数は4年」「4年で減価償却できるから節税になる」という話をよく目にします。一方で、「4年しか使えないの?」「本当に節税になるの?」と疑問に感じた方もいるのではないでしょうか。
実は、税金の計算で使う「耐用年数」と、実際に使える「寿命」は別のものです。また、減価償却による節税は、経費にするタイミングが早まる仕組みで、税金そのものが消えるわけではありません。
この記事では、トレーラーハウスの製造販売を行う函屋が、耐用年数と寿命の違い、減価償却の計算例、節税・投資の注意点、長く使うためのメンテナンスを、国税庁の公開情報をもとに解説します。
目次
- 1. 結論 トレーラーハウスの耐用年数は税務上4年が目安、実際の寿命はもっと長い
- 2. トレーラーハウスの法定耐用年数が4年とされる理由
- 2-1. 車両運搬具の区分で4年になる
- 2-2. 建物との違いは「経費にするスピード」
- 2-3. 4年にならない可能性があるケース
- 3. 法定耐用年数と実際の寿命の違い
- 3-1. 法定耐用年数は「経費に配分する期間」
- 3-2. 実際の寿命を左右する4つの要素
- 3-3. 償却後も使える・売れるのがトレーラーハウスの強み
- 4. トレーラーハウスの減価償却の計算例(新品700万円)
- 4-1. 定額法の場合
- 4-2. 定率法の場合
- 4-3. 年の途中から使う場合と償却方法の選び方
- 5. 中古トレーラーハウスの耐用年数(簡便法)
- 5-1. 簡便法の計算式
- 5-2. 経過年数別の計算例
- 5-3. 簡便法が使えない場合
- 6. トレーラーハウスで節税・投資を考えるときのポイント
- 6-1. 節税は「利益の繰り延べ」にすぎない
- 6-2. 償却が終わった後と売却したときの税金
- 6-3. ローン返済と経費のズレに注意
- 6-4. 投資は「稼働」と「出口」で考える
- 7. 節税メリットを失わないための注意点
- 8. トレーラーハウスの寿命を延ばすメンテナンス
- 8-1. 屋根・外壁・窓まわり
- 8-2. シャーシ・タイヤ・下回り
- 8-3. 水回り・電気設備
- 8-4. 車検と移動前の点検
- 9. トレーラーハウスの耐用年数に関するよくある質問
- 9-1. Q. 耐用年数の4年を過ぎたら、トレーラーハウスは使えなくなりますか?
- 9-2. Q. 個人で自宅や別荘として使う場合も減価償却できますか?
- 9-3. Q. 4年で償却したあとに売却すると税金はかかりますか?
- 9-4. Q. 購入費用以外に、運搬費や設置費も減価償却の対象ですか?
- 10. まとめ
結論 トレーラーハウスの耐用年数は税務上4年が目安、実際の寿命はもっと長い
事業で使うトレーラーハウスの耐用年数は、車両として扱う場合、国税庁の耐用年数表の区分にもとづいて「4年」で減価償却するケースが多く見られます。ただし、この4年は「購入費用を何年かけて経費にするか」という税務上の期間で、4年たつと使えなくなるという意味ではありません。
押さえておきたいポイントは次の4つです。
- 法定耐用年数と寿命は別物:手入れをすれば4年より長く使えるのが一般的です。
- 計算方法は定額法と定率法:年ごとの経費の額が変わります。
- 中古は簡便法でさらに短くなる:経過年数によっては2年で償却する場合があります。
- 節税は「利益の繰り延べ」:早く経費にできるぶん、後の年の経費は減ります。
減価償却の扱いは使い方や設置状況、登録内容で変わる場合があるため、実際の会計処理は必ず税理士や税務署に確認してください。
トレーラーハウスの法定耐用年数が4年とされる理由
車両運搬具の区分で4年になる
法定耐用年数は、「減価償却資産の耐用年数等に関する省令」の別表で、資産の種類ごとに決められています。トレーラーハウスという名前の区分はありませんが、ナンバープレートと車検証のある車両として扱う場合は「車両及び運搬具」に当てはめて考えるのが一般的です。
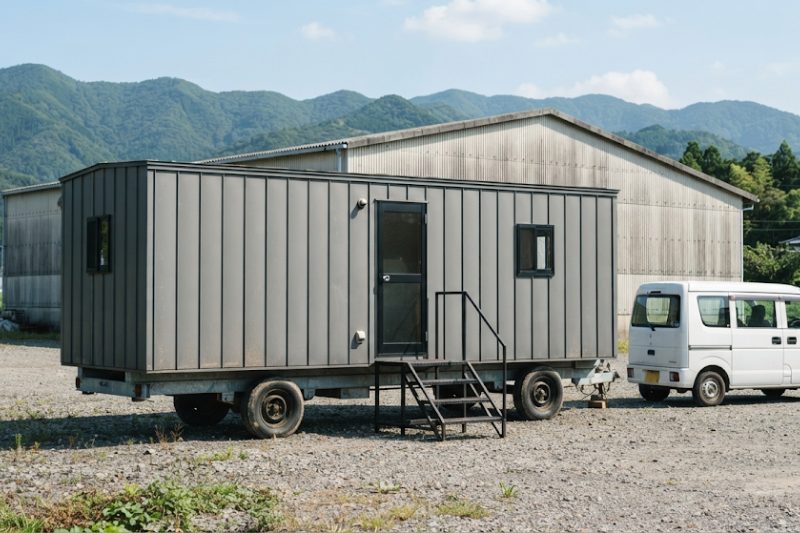
国税庁の耐用年数表では、運送事業用などの車両のうち「被けん引車その他のもの」が4年とされています。また、別表第一の車両及び運搬具には、「前掲のもの以外のもの」のうち「自走能力を有するもの」が7年、「その他のもの」が4年という区分もあります。自走能力のない被けん引車であるトレーラーハウスは、こうした区分から4年で償却するケースが多いのです。
函屋のユニット式トレーラーハウスは、国土交通省に構造・耐久性を認められた自社開発のオリジナルシャーシを使い、全車両にナンバープレートと車検証が付いています。車両として登録されていることが、4年償却の前提です。
建物との違いは「経費にするスピード」
建物の事務所なら耐用年数は木造で24年、鉄筋コンクリート造で50年です(国税庁の耐用年数表)。トレーラーハウスは4年なので、同じ金額でもはるかに早く経費にできます。
建物の構造ごとの耐用年数を並べた比較表や、固定資産税・自動車税などの税金の違いは、トレーラーハウスの固定資産税と税金・減価償却の解説でまとめています。この記事では、その先の計算方法と節税の考え方を深掘りします。
4年にならない可能性があるケース
次のような場合は、車両として4年で償却するという前提が崩れる可能性があります。
- 家屋・建築物と判断された場合:基礎への固定やタイヤの取り外しなど、移動できない状態で設置すると建物として扱われる可能性があります。
- ナンバーや車検証がない場合:車検が切れたまま置いている中古品などは、車両として扱えないことがあります。
- ハウス部分を降ろして使う場合:函屋のトレーラーハウスはハウスをシャーシから分離してユニットハウスとして使うこともできますが、その場合は資産の区分が変わる可能性があるため、事前に税理士へ相談してください。
函屋では事務所利用なら4年で減価償却できるとご案内していますが、最終的な判断は税理士や税務署に確認しましょう。
法定耐用年数と実際の寿命の違い
法定耐用年数と実際の寿命は、決め方も目的も違います。
法定耐用年数は「経費に配分する期間」
国税庁の説明では、減価償却資産の取得費用は、取得時に全額経費になるのではなく使用可能期間にわたって配分します。法定耐用年数は、この期間を資産の種類ごとに一律で決めたものです。
つまり、法定耐用年数は税金の計算をそろえるためのルールで、製品が実際に何年使えるかを示すものではありません。償却が終わったあとも、帳簿上は1円を残した資産として持ち続け、そのまま使えます。
実際の寿命を左右する4つの要素
トレーラーハウスが実際に何年使えるかについて、公的に決められた目安はありません。次のような要素によって大きく変わります。
- 構造・素材:骨組みや屋根・外壁の素材で、雨や湿気への強さが変わります。
- 設置環境:海沿いの塩害、積雪、水はけの悪い土地などは劣化が早まりやすくなります。
- メンテナンス:外壁のシーリングやシャーシのサビ対策など、手入れの有無で差が出ます。
- 使い方:出入りの多い店舗や宿泊施設、移動が多い使い方は設備や足回りに負担がかかります。
函屋のトレーラーハウスは、構造計算済みのラーメン鉄骨造のユニットハウスに、鋼板屋根と金属サイディング外壁、四方のグラスウール断熱、ペアガラスを組み合わせています。ハウス部分には最大10年の躯体保証もご用意しています(保証の範囲は商品・契約によります)。長く使うなら、価格だけでなく構造や保証の内容も比べることをおすすめします。
償却後も使える・売れるのがトレーラーハウスの強み
トレーラーハウスは移動できるため、事業所の移転や撤退のときに、別の場所へ移して使ったり売却したりしやすいのが特徴です。建物なら解体費がかかるところ、「移す・売る」という選択肢を残せます。帳簿上の価値がほぼゼロでも、使える状態なら中古として買い手が見つかる可能性があります。中古の考え方は、トレーラーハウスの中古の選び方と注意点もあわせてご覧ください。
トレーラーハウスの減価償却の計算例(新品700万円)
ここからは、具体的な数字で減価償却費を計算してみます。例として、函屋の事務所タイプ「事務所A(LC-O-108)」の本体価格700万円(税抜)を取得価額とし、耐用年数4年、事業年度のはじめから12か月使った場合で計算します。実際の取得価額には、運搬費や登録費など付随費用を含める場合があるため、内訳は税理士に確認してください。
定額法の場合
定額法は、毎年同じ金額を経費にしていく方法です。国税庁の償却率表では、耐用年数4年の定額法の償却率は0.250です。計算式は「取得価額×償却率」なので、700万円×0.250=175万円が毎年の償却費になります。
| 年 | 償却費 | 年末の帳簿価額 |
|---|---|---|
| 1年目 | 1,750,000円 | 5,250,000円 |
| 2年目 | 1,750,000円 | 3,500,000円 |
| 3年目 | 1,750,000円 | 1,750,000円 |
| 4年目 | 1,749,999円 | 1円 |
平成19年4月1日以後に取得した資産は1円まで償却できるため、最後の年は1円を残した金額になります。毎年の経費が一定で、利益の見通しを立てやすいのが定額法のメリットです。
定率法の場合
定率法は、まだ償却していない残高に一定の率をかける方法で、最初の年ほど経費が大きくなります。平成24年4月1日以後に取得した資産の定率法の償却率は、定額法の償却率の2倍(200%定率法)とされています。耐用年数4年の場合は、償却率0.500、改定償却率1.000、保証率0.12499です。
定率法では、毎年の「調整前償却額(期首の残高×償却率)」が「償却保証額(取得価額×保証率)」を下回った年から、改定償却率に切り替えて計算します。700万円の場合、償却保証額は700万円×0.12499=874,930円です。
| 年 | 計算 | 償却費 | 年末の帳簿価額 |
|---|---|---|---|
| 1年目 | 7,000,000円×0.500 | 3,500,000円 | 3,500,000円 |
| 2年目 | 3,500,000円×0.500 | 1,750,000円 | 1,750,000円 |
| 3年目 | 1,750,000円×0.500 | 875,000円 | 875,000円 |
| 4年目 | 875,000円×0.500=437,500円が保証額未満のため、875,000円×1.000(1円残す) | 874,999円 | 1円 |
1年目に半分の350万円を経費にできるため、購入した年の利益が大きい場合に向いています。その反面、3年目以降の経費は定額法より小さくなります。4年間の合計額は同じで、違うのは各年の配分だけです。
年の途中から使う場合と償却方法の選び方
年の途中で取得して使い始めた場合、最初の年の償却費は月割りになります。国税庁の説明では、年額を12で割り、その年に業務で使った月数をかけて計算します。たとえば定額法で7か月使った年なら、175万円×7/12=約102万円が1年目の償却費です。決算直前に買っても1年分は経費にできません。
償却方法は資産の種類ごとに選んで税務署へ届け出ます。個人事業主は、届出をしなければ法定の償却方法(一般的には定額法)で計算します。法人も届出の有無で使う方法が変わるため、どちらが有利かは利益の見通しとあわせて税理士に相談しましょう。
中古トレーラーハウスの耐用年数(簡便法)
中古のトレーラーハウスを事業用に買った場合は、新品と同じ4年ではなく、使用済みの期間を考慮した年数で償却できます。その代表的な方法が「簡便法」です。
簡便法の計算式
国税庁のタックスアンサーでは、簡便法の耐用年数を次のように計算するとしています。
- 法定耐用年数をすべて経過した資産:法定耐用年数×20%
- 法定耐用年数の一部を経過した資産:(法定耐用年数-経過年数)+経過年数×20%
計算した年数に1年未満の端数があれば切り捨て、2年に満たない場合は2年とします。
経過年数別の計算例
法定耐用年数4年のトレーラーハウスで計算すると、次のようになります。
| 経過年数 | 計算 | 簡便法の耐用年数 |
|---|---|---|
| 1年 | (4-1)+1×20%=3.2年 | 3年 |
| 2年 | (4-2)+2×20%=2.4年 | 2年 |
| 3年 | (4-3)+3×20%=1.6年 | 2年(2年未満のため) |
| 4年以上 | 4×20%=0.8年 | 2年(2年未満のため) |
経過年数が2年以上の中古なら、2年で償却できる計算です。耐用年数2年の定額法の償却率は0.500なので、たとえば300万円で買った中古を12か月使った場合、1年目150万円、2年目149万9,999円が償却費の目安になります。経過年数の数え方は、車検証や売買契約書をもとに税理士に確認しましょう。
簡便法が使えない場合
国税庁の説明では、事業に使うための資本的支出(価値を高めたり使える期間を延ばしたりする支出)の金額が、中古資産の取得価額の50%を超える場合は、簡便法で耐用年数を計算できないとされています。大きな改装を予定しているなら、購入前に税理士へ相談しましょう。
トレーラーハウスで節税・投資を考えるときのポイント
「節税になる」「投資向き」といわれるトレーラーハウスですが、仕組みを理解しておかないと、思ったほどの効果が得られないこともあります。
節税は「利益の繰り延べ」にすぎない
早く経費にできると、その年の利益が減り、法人税や所得税が少なくなります。ただし、経費にできる合計額は取得価額と同じです。5年目以降はこの経費がなくなり、利益が同じなら税負担はその分増えます。
つまり、減価償却による節税は「税金がなくなる」のではなく、「税金を払う時期を後ろにずらす」効果が中心です。それでも、手元の資金を早い時期に厚くできることや、利益が大きく出た年の税負担をならせることには意味があります。どの年に利益が出そうかを見込んで導入時期を考えるのがポイントです。
償却が終わった後と売却したときの税金
償却を終えたトレーラーハウスを売却すると、売却額と帳簿価額(1円)の差は一般的に売却益として扱われます。たとえば300万円で売れば、ほぼ300万円分が課税対象になる可能性があるため、売却した年の税負担も見込んでおきましょう。
個人事業主の場合は、法人とは所得の区分や計算の仕方が異なる場合があります。売却や入れ替えを考えるときは、事前に税理士へ相談してください。
ローン返済と経費のズレに注意
ローンで購入した場合、毎月の返済額と、決算で計上する減価償却費のタイミングは一致しません。たとえば返済期間を4年より長くすると、償却が終わったあとも返済だけが続き、「経費は減ったのに支出は変わらない」状態になります。導入前に、返済予定と償却予定を並べた表を作っておくと、資金が苦しくなりそうな年が見えやすくなります。
投資は「稼働」と「出口」で考える
宿泊施設やレンタルスペースとして収益を得る使い方もあります。この場合は節税効果より先に、どれだけ稼働して売上が立つかを考えることが大切です。
あわせて、数年後に売却するのか、移して使い続けるのかという「出口」も考えておきましょう。移設や売却がしやすいため、建物より出口の選択肢を持ちやすいのが強みです。宿泊施設として始める場合の許可や費用は、トレーラーハウスでホテル・グランピングを開業する方法で解説しています。
節税メリットを失わないための注意点
- 車両としての設置状態を保つ:あとからウッドデッキを固定したり、タイヤを外したりすると、建物と判断されて耐用年数や税金の扱いが変わる可能性があります。手を加える前に販売店や自治体へ相談しましょう。
- 車検を切らさない:ナンバーと有効な車検証があることが、車両として扱う前提になります。
- 事業用と私用を分ける:自宅や趣味部屋として使う部分は、事業の経費になりません。事業とプライベートで兼用する場合は、使う割合に応じて按分するのが一般的なので、按分の根拠も含めて税理士に確認してください。
- 書類を保管する:売買契約書、車検証、請求書など、取得価額や経過年数が分かる書類は売却時まで保管しましょう。
- 償却資産の申告も確認する:トレーラーハウス本体のほか、周りに設けた設備は自治体の償却資産の申告対象になる場合があります。くわしくは固定資産税の記事をご覧ください。
トレーラーハウスの寿命を延ばすメンテナンス
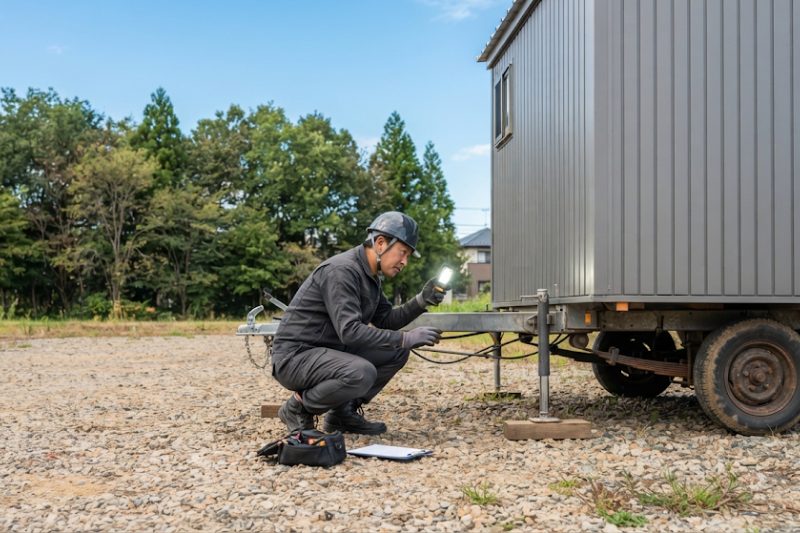
税務上の償却が終わっても、手入れ次第でトレーラーハウスは長く使えます。主な点検ポイントを紹介します。
屋根・外壁・窓まわり
雨漏りは、建物の寿命を縮める大きな原因です。屋根の板金の浮きやサビ、外壁の継ぎ目や窓まわりのシーリング(すき間を埋めるゴム状の材料)のひび割れ・はがれがないか、定期的に目で見て確認しましょう。台風や大雪のあとは早めに点検しましょう。金属サイディングの外壁は、汚れを放置するとサビやコケの原因になるため、ときどき水洗いし、塗装のはがれやサビは広がる前に補修しておくと安心です。
シャーシ・タイヤ・下回り
トレーラーハウスならではの点検箇所が、シャーシ(車台)とタイヤです。湿気がこもりやすい下回りのサビや塗装のはがれ、タイヤのひび割れや空気圧、ジャッキの状態を確認しましょう。
水はけが悪い場所や雑草が茂った場所では下回りの劣化が早まるため、草刈りや排水の確保、砂利敷きなど地面の状態を整えておくことも大切です。
水回り・電気設備
キッチンやトイレ、給湯器などの水回り設備は、ハウス本体より先に交換時期が来るのが一般的です。水漏れは床や下地を傷めるため、床のふくらみなど小さな変化に早めに気づくことが大切です。寒冷地では配管の凍結対策も欠かせません。
電気・上下水道の接続部分も、緩みや劣化を確認しましょう。函屋のトレーラーハウスはワンタッチ脱着の接続のため、移動のたびの配管工事が不要です。
車検と移動前の点検
車両として使い続けるには、定期的な車検が必要です。車検は、ブレーキや灯火類などけん引に関わる部分を確認する機会にもなります。長く動かしていない車両を移動する前には、タイヤやブレーキ、連結部の点検を依頼しましょう。
気になる症状があれば、購入先に早めに相談するのが長持ちの近道です。
トレーラーハウスの耐用年数に関するよくある質問
Q. 耐用年数の4年を過ぎたら、トレーラーハウスは使えなくなりますか?
使えなくなるわけではありません。4年は税務上の期間で、償却後もメンテナンスをしながら使い続けられます。
Q. 個人で自宅や別荘として使う場合も減価償却できますか?
減価償却で経費にできるのは、事業で使う資産です。自宅や別荘、趣味部屋として個人的に使う場合は、事業の経費にはなりません。民泊や貸し出しなど事業として使う場合は、税理士に相談してください。
Q. 4年で償却したあとに売却すると税金はかかりますか?
帳簿価額より高く売れた場合、その差額が利益として課税対象になるのが一般的です。法人と個人事業主で扱いが異なるため、売却前に税理士に確認してください。
Q. 購入費用以外に、運搬費や設置費も減価償却の対象ですか?
資産を事業に使うために直接かかった費用は、取得価額に含めて償却する場合があります。どこまで含めるかは費用の内容によって変わるため、見積書の内訳を税理士に見てもらうのが確実です。本体以外にかかる費用の種類は、ラインナップ・価格のページや無料見積りでご確認いただけます。
まとめ
トレーラーハウスの耐用年数は、事業用の車両として扱う場合、4年で減価償却するケースが多く見られます。ただし、4年は購入費用を経費にする税務上の期間で、実際の寿命とは別物です。構造や設置環境、メンテナンス次第で、償却後も長く使い続けたり、移設・売却したりできます。
減価償却の計算は、定額法なら毎年同じ額、定率法なら最初の年ほど大きな額を経費にでき、中古は簡便法で2年まで短くなる場合があります。一方で、節税は利益の繰り延べにすぎず、償却後の税負担や売却益、ローン返済とのズレにも注意が必要です。実際の会計処理は、必ず税理士や税務署に確認してください。
函屋は、国土交通省に構造・耐久性を認められた自社開発シャーシに、3m幅のユニットハウスを載せたユニット式トレーラーハウスを製造・販売しています。構造や仕様の特徴は函屋の特徴のページでご紹介しています。見積りや資料請求は無料で、設置予定地の現地調査も行っています。事務所や店舗としての導入を検討中の方は、お電話(052-618-5882、平日9:00〜19:00)またはお問い合わせフォームからお気軽にご相談ください。