トレーラーハウスのローンは組める?住宅ローンとの違いと審査・補助金を解説 愛知県名古屋市でユニット式トレーラーハウスは函屋
コラム
- 愛知県名古屋市でユニット式トレーラーハウスは函屋
- コラム一覧
- トレーラーハウスのローンは組める?住宅ローンとの違いと審査・補助金を解説
トレーラーハウスのローンは組める?住宅ローンとの違いと審査・補助金を解説
2026.11.21
トレーラーハウスは数百万円から1,000万円を超えるものまであり、まとまった資金が必要です。そこで気になるのが「ローンは組めるのか」「住宅ローンは使えるのか」「補助金はもらえないのか」といったお金の疑問ではないでしょうか。
トレーラーハウスは建物ではなく車両として扱われることが多く、一般的な住宅とはお金の借り方が少し違います。
この記事では、トレーラーハウスの製造販売を行う函屋が、住宅ローンが使いにくい理由、使える可能性のあるローンの種類、審査で見られるポイント、補助金の考え方までを順番に解説します。
目次
- 1. 結論 トレーラーハウスもローンで購入できるが住宅ローン以外が中心
- 2. トレーラーハウスで住宅ローンが使いにくい理由
- 2-1. 建物ではなく車両として扱われる設置方法が多い
- 2-2. 土地と建物を担保にする仕組みと合いにくい
- 3. トレーラーハウスで使える可能性のあるローンの種類
- 3-1. トレーラーハウス専用ローン
- 3-2. マイカーローン・目的別ローン
- 3-3. フリーローン
- 3-4. 事業で使うなら事業性の融資
- 3-5. リース・割賦という考え方
- 4. トレーラーハウスのローン審査で見られるポイント
- 4-1. 収入・勤続年数・返済の負担
- 4-2. 使い道と設置場所
- 4-3. 見積書や車両としての書類
- 4-4. 頭金と借入額のバランス
- 5. ローンの対象になる費用を確認しておく
- 6. トレーラーハウスに使える補助金はある?
- 6-1. トレーラーハウス専用の補助金は一般的ではない
- 6-2. 事業用なら小規模事業者持続化補助金の公募要領を確認
- 6-3. 自治体の制度は要綱と事前相談で確認
- 7. ローンを組む前に考えたい資金計画のポイント
- 8. 函屋でローンを使って購入するまでの流れ
- 9. よくある質問
- 9-1. Q. トレーラーハウスは住宅ローンで買えますか?
- 9-2. Q. 土地とトレーラーハウスをまとめてローンにできますか?
- 9-3. Q. 事業用でもローンは使えますか?
- 9-4. Q. 函屋ではローンの相談ができますか?
- 10. まとめ
結論 トレーラーハウスもローンで購入できるが住宅ローン以外が中心
最初に結論をお伝えすると、トレーラーハウスのローンは組むことができます。ただし、一般的な住宅ローンではなく、トレーラーハウス専用ローンやマイカーローン、目的別ローンなど、別の種類のローンを使うのが中心です。
ポイントをまとめると、次のとおりです。
- 車両として扱われるトレーラーハウスは、住宅ローンの対象外になることが多い
- 販売会社が紹介する専用ローンのほか、マイカーローン・目的別ローン・フリーローンなどが候補になる
- 店舗や事務所など事業で使う場合は、事業性の融資やリースも選択肢になる
- 審査では、収入や返済負担に加えて、使い道や設置場所が説明できるかも大切
- トレーラーハウス専用の補助金は一般的ではなく、事業用の補助金も対象になるかは公募要領しだい
金利や借入期間、借りられる金額は金融機関や商品によって違うため、総額を把握したうえで比べることが大切です。
トレーラーハウスで住宅ローンが使いにくい理由
「住まいとして使うのだから住宅ローンでよいのでは」と考える方も多いのですが、実際には住宅ローンの対象外とされるケースがほとんどです。理由は大きく2つあります。
建物ではなく車両として扱われる設置方法が多い
トレーラーハウスが建築基準法上の「建築物」に当たるかどうかについては、旧建設省の通知(平成9年)で考え方が示されています。随時かつ任意に移動できる状態で設置され、電気や給排水などが工具を使わずに着脱できる方法で接続されていること、移動の妨げになる階段やポーチなどを固定していないことなどが、建築物に当たらないと判断される主なポイントです。
「いつでも動かせる車両」として設置するからこそ、建築確認が不要になるなどのメリットがあります。一方で、住宅ローンは「建物(住宅)」のためのローンなので、車両として扱われるトレーラーハウスは対象に当てはまりにくいのです。
土地と建物を担保にする仕組みと合いにくい
住宅ローンは、多くの場合、購入する土地や建物に抵当権を設定し、担保にすることで長い返済期間や比較的低い金利を実現しています。担保にするには、その建物が登記されていることが前提になります。
車両として扱われるトレーラーハウスは建物として登記するものではないため、移動できることがメリットである一方、金融機関から見ると担保として評価しにくい資産になります。
なお、基礎に固定したり配管を固定したりして建築物として扱われる設置をした場合は、取り扱いが変わることもあります。ただし、その場合はトレーラーハウスならではのメリットも失われるため、どの設置方法を選ぶかは、ローンだけでなく法律や税金の面からも検討することが大切です。
トレーラーハウスで使える可能性のあるローンの種類
住宅ローンが使いにくくても、使える可能性のあるローンはいくつかあります。実際に使えるかは金融機関や商品の条件によって異なります。
トレーラーハウス専用ローン
トレーラーハウスの購入向けに用意されたローンです。販売会社と提携している金融機関や信販会社が扱っていることが多く、トレーラーハウスの特性を理解したうえで審査してもらえるのが大きな利点です。
販売会社を通じて申し込むため、見積書などの書類のやり取りがスムーズに進みやすいのも特徴です。一方で、個人での利用に限るもの、土地代は対象外とするものなど、商品ごとに条件があります。函屋でも、トレーラーハウス専用ローンを提供している金融機関をご紹介しています。
マイカーローン・目的別ローン
トレーラーハウスは車両として登録されるため、金融機関によってはマイカーローン(自動車ローン)の対象になる場合があります。また、使い道を決めて借りる「目的別ローン」や「多目的ローン」を使える場合もあります。
使い道が決まっている分、フリーローンより金利が低めのことが多い一方、見積書など使い道を証明する書類の提出を求められるのが一般的です。トレーラーハウスを対象にするかは金融機関ごとに判断が分かれるため、事前に確認しておきましょう。
フリーローン
使い道を限定しないローンです。担保なしで借りられる無担保型と、不動産などを担保にする有担保型があります。無担保型は手続きが比較的簡単な一方、金利が高めで借入額の上限が低いことが多く、高額なトレーラーハウスの全額をまかなうには向かない場合があります。
有担保型は、すでに持っている土地や建物を担保にすることで、借入額を大きくしたり金利を抑えたりできる可能性があります。設置する土地をあわせて購入したい場合なども、選択肢として検討されることがあります。
事業で使うなら事業性の融資
店舗や事務所、宿泊施設などとして事業で使う場合は、金融機関の事業性融資(設備資金の借入れ)が選択肢になります。個人向けのローンは「事業用は対象外」とされていることが多いため、法人や個人事業主として使う場合は、最初から事業性の融資で相談するのが基本です。
事業性の融資では事業計画や収支の見通しが重視されます。開業予定なら、創業向けの融資制度を検討できることもあります。
リース・割賦という考え方
事業用の設備では、リース会社が購入した設備を月々の料金で借りる「リース」や、代金を分割で支払う「割賦(かっぷ)」という方法もあります。初期費用を抑えやすい一方、総支払額や中途解約の条件は契約によって異なり、トレーラーハウスに対応しているかもリース会社ごとに違います。
それぞれの特徴を表にまとめると、次のようになります。
| 種類 | 主な利用者 | 特徴 | 確認したい点 |
|---|---|---|---|
| トレーラーハウス専用ローン | 個人 | トレーラーハウスを理解した審査。販売会社経由で申し込みやすい | 事業用・土地代の可否 |
| マイカーローン・目的別ローン | 個人 | 使い道が決まっている分、金利が低めの傾向 | トレーラーハウスが対象か |
| フリーローン(無担保) | 個人 | 手続きが比較的簡単。金利は高め、上限額は低めの傾向 | 借入上限と総返済額 |
| フリーローン(有担保) | 個人 | 担保があれば大きな額を借りられる可能性 | 担保にする不動産の有無 |
| 事業性の融資 | 法人・個人事業主 | 事業計画や収支の見通しを重視 | 事業計画書・自己資金 |
| リース・割賦 | 主に法人・個人事業主 | 初期費用を抑えやすい | 総支払額・中途解約・契約終了後の扱い |
トレーラーハウスのローン審査で見られるポイント
審査基準は金融機関ごとに異なりますが、一般的に確認されることが多いポイントを紹介します。
収入・勤続年数・返済の負担
どのローンでも基本になるのが、返済を続けられるかどうかです。年収や勤続年数(事業者なら営業年数)、ほかの借入れの状況、年収に対する年間返済額の割合などが確認されます。
使い道と設置場所
トレーラーハウスならではのポイントが、「何に使うのか」「どこに置くのか」です。住まいとして使うのか、離れや趣味部屋として使うのか、店舗や事務所として使うのかによって、使えるローンの種類が変わります。
また、設置場所が自分の土地か借りている土地か、搬入できる道路があるかといった点も、計画の確かさを示す材料になります。販売会社の現地調査を受けておくと説明しやすくなります。
見積書や車両としての書類
目的別ローンや専用ローンでは、見積書の提出を求められるのが一般的です。本体価格だけでなく、運搬費や設置費、ライフラインの接続工事費などがどこまで含まれているかが分かる見積書を用意しておきましょう。
トレーラーハウスが車両として登録されるものかどうかも、金融機関にとっては大切な情報です。函屋のトレーラーハウスは、国土交通省に構造・耐久性を認められた自社開発シャーシを使っており、全車両にナンバープレートと車検証が付きます。こうした点を説明できると、相談がスムーズに進みやすくなります。
頭金と借入額のバランス
一部を頭金として用意すると、借入額が減って審査や返済の負担が軽くなります。ただし、生活資金や設置後の費用を残せるかも考えて決めましょう。
ローンの対象になる費用を確認しておく
トレーラーハウスを使い始めるまでには、本体価格のほかにもいくつかの費用がかかります。ローンを組む前に、どの費用まで借入れの対象になるのかを確認しておきましょう。
- 本体価格:ハウス部分とシャーシの代金
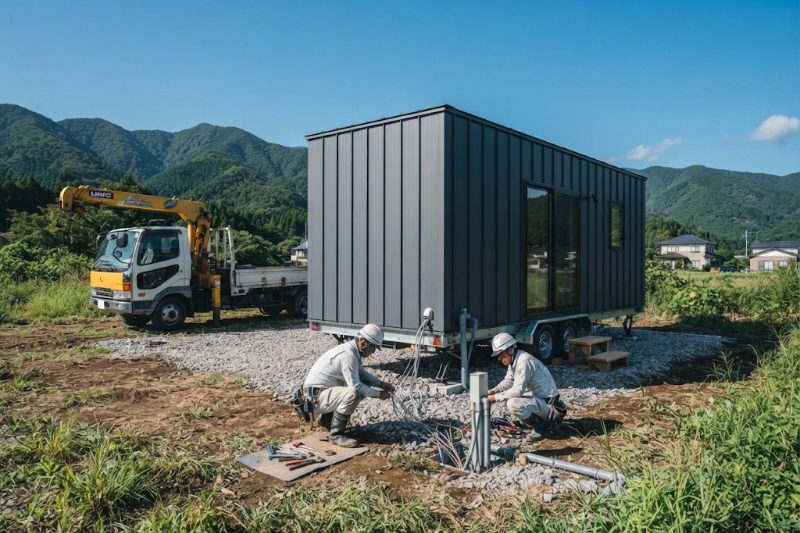
- 運搬費・設置費:工場から設置場所までの運搬と据え付け
- ライフラインの接続工事費:電気・上下水道・ガスの接続
- 車両の登録費用:ナンバー取得などの手続き
- オプション:階段・スロープ・ウッドデッキなど
- 土地の購入費:設置場所を新たに買う場合
商品によっては本体価格だけが対象で、工事費や土地代は含められないこともあります。とくに土地代は別に考えるのが一般的です。
費用の内訳や総額の考え方は、トレーラーハウスの価格相場の記事で詳しく紹介しています。函屋のラインナップでは、事務所タイプが650万円〜、住居タイプが800万円〜(いずれも税抜・本体価格)となっており、各モデルの詳細はラインナップのページでご覧いただけます。
トレーラーハウスに使える補助金はある?
ローンとあわせてよく聞かれるのが、補助金についてです。結論からいうと、トレーラーハウスの購入だけを目的にした補助金は一般的ではありません。ここでは、検討されることが多い制度の考え方を紹介します。
トレーラーハウス専用の補助金は一般的ではない
補助金は、販路開拓や生産性の向上など目的が決まっており、その目的に合う取り組みにかかる経費の一部を補助する仕組みです。「トレーラーハウスの購入」そのものを対象にした国の補助金は、一般的には見当たりません。
そのため、「トレーラーハウスを買うから補助金が出る」のではなく、「補助金の目的に合った事業の中で、トレーラーハウスにかかる費用が対象経費として認められるか」という考え方になります。
事業用なら小規模事業者持続化補助金の公募要領を確認
小規模な事業者が使える補助金としてよく知られているのが「小規模事業者持続化補助金」です。経営計画にもとづいて行う販路開拓などの取り組みにかかる経費の一部を補助する制度で、商工会・商工会議所の支援を受けながら申請します。
ただし、トレーラーハウス本体の購入費が対象になるかどうかは注意が必要です。2026年に締め切られた一般型・通常枠(第19回)の公募要領では、自動車やキッチンカー、キッチントレーラーなどの「自動車等車両」が補助対象外の例として挙げられています。また、コンテナハウスなど小規模な建物の設置といった「不動産の取得」にあたる費用も対象外とされています。
このため、車両として登録するトレーラーハウスの本体購入費を、この補助金の対象にするのは難しいと考えておいたほうがよいでしょう。一方で、新しく開くお店のチラシやウェブサイトなど、販路開拓のための別の経費が対象になる可能性はあります。対象経費や補助率は公募回ごとに変わることがあるため、申請を考える場合は、最新の公募要領を確認し、地域の商工会・商工会議所に事前に相談してください。
自治体の制度は要綱と事前相談で確認
都道府県や市町村が、創業支援や地域の活性化などを目的に独自の補助制度を設けている場合もあります。ただし、対象となる事業や経費、申請できる時期は制度ごとに異なり、多くの場合は契約や購入の前に申請が必要です。
設置予定地の自治体の窓口やホームページで要綱を確認し、購入前に相談しておくことをおすすめします。
ローンを組む前に考えたい資金計画のポイント
トレーラーハウスのローンを検討するときは、毎月の返済額だけでなく、購入後の費用や将来の使い方まで含めて考えておくと安心です。
- 総額で計画する:本体以外の運搬・設置・接続工事・登録費用まで含めて資金計画を立てる
- 維持費も見込む:車検や自動車税、保険、メンテナンスなど、購入後にかかる費用も返済とあわせて考える
- 税金の扱いを確認する:事業で使う場合の減価償却や、固定資産税の扱いは設置方法や用途によって変わる
- 将来の売却や移設も考える:移動できるトレーラーハウスは、使わなくなったときに移設や売却を検討しやすい
事業用の場合、函屋では「事務所として使えば4年で減価償却できる」とご案内しています。ただし、減価償却の方法や耐用年数は使い方や個別の状況によって変わるため、必ず税理士や税務署に確認してください。減価償却についてはトレーラーハウスの耐用年数と減価償却の記事でも解説しています。
函屋でローンを使って購入するまでの流れ
函屋でトレーラーハウスをローンで購入する場合の、おおまかな流れを紹介します。
- お問い合わせ・ご相談:用途やご予算、設置予定地をお聞きします。ローンを使いたい場合もこの段階でお伝えください。
- 現地調査・お見積り:設置予定地を調査し、運搬や設置まで含めたお見積りを作成します。お見積りは無料です。
- ローンのご相談・申し込み:トレーラーハウス専用ローンを提供している金融機関をご紹介します。審査の内容や条件は金融機関によって異なります。
- ご契約・製造:間取りや仕様を決めて、自社工場で製造します。注文から約2〜3か月が納期の目安です。
- 納品・設置:現地は設置のみのため、1日で設置・納品が完了します。
よくある質問
Q. トレーラーハウスは住宅ローンで買えますか?
車両として扱われるトレーラーハウスは、住宅ローンの対象外になることが多いです。専用ローンやマイカーローン、目的別ローンなどを検討するのが一般的です。取り扱いは金融機関によって異なるため、個別に確認してください。
Q. 土地とトレーラーハウスをまとめてローンにできますか?
トレーラーハウス向けのローンでは、土地代は対象外とされていることが多く、土地は別のローンや自己資金で用意するのが一般的です。まとめて借りられるかどうかは、金融機関や商品によって異なります。
Q. 事業用でもローンは使えますか?
個人向けのローンは事業用を対象外としているものが多いため、店舗や事務所として使う場合は、金融機関の事業性融資やリースなどを検討するのが基本です。事業計画や収支の見通しを準備して相談しましょう。
Q. 函屋ではローンの相談ができますか?
はい。函屋ではトレーラーハウス専用ローンを提供している金融機関をご紹介しています。そのほかのご質問はよくある質問のページもご覧ください。
まとめ
トレーラーハウスはローンで購入できますが、車両として扱われることが多いため、一般的な住宅ローンは使いにくいのが実情です。トレーラーハウス専用ローンやマイカーローン、目的別ローン、フリーローン、事業用なら事業性融資やリースなど、使い道に合った方法を選びましょう。
審査では、収入や返済負担に加えて、使い道や設置場所、見積書の内容も大切です。補助金については、トレーラーハウス専用のものは一般的ではなく、事業用の補助金も対象になるかは公募要領しだいです。税金や補助金は、税理士や自治体、商工会・商工会議所などに事前に確認しておくと安心です。
函屋では、3m幅のゆとりある室内と、国土交通省に構造・耐久性を認められた自社開発シャーシを組み合わせたユニット式トレーラーハウスを製造・販売しています。「総額がいくらになるか知りたい」「ローンを使って買えるか相談したい」といった段階でも大丈夫です。お見積りは無料ですので、お気軽にお問い合わせください。お電話(052-618-5882、平日9:00〜19:00)でも承っています。